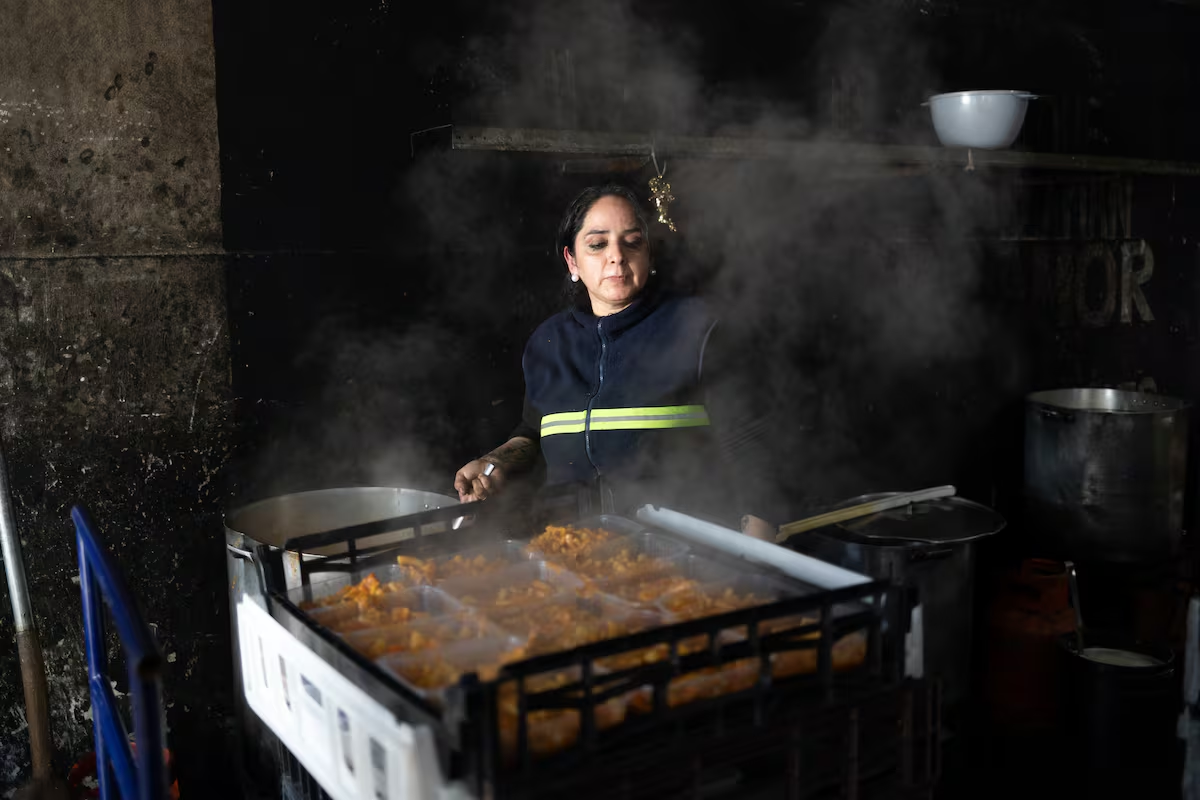
La economía argentina se encuentra en un punto crítico, al borde de una recesión que amenaza con profundizar el ya deteriorado tejido social. Las últimas semanas han desvelado una serie de indicadores alarmantes que pintan un panorama sombrío, desafiando las optimistas proyecciones oficiales y generando un profundo desconcierto entre analistas y ciudadanos por igual. Mientras el gobierno celebra la estabilidad del tipo de cambio y la desaceleración inflacionaria, la realidad en las calles y en los reportes económicos es otra: la pobreza se dispara, la producción se contrae y el consumo se debilita, configurando una crisis silenciosa cuyas causas son más complejas de lo que aparentan.
Este escenario contrasta drásticamente con las promesas de «los mejores meses que Argentina haya visto en las últimas décadas», vaticinadas por el ministro de Economía, Luis Caputo. La discrepancia entre la narrativa oficial y la cruda realidad de los datos macroeconómicos sugiere que, más allá de las variables más publicitadas, existen fuerzas profundas que están arrastrando al país hacia un precipicio económico, con consecuencias directas en la vida de millones de argentinos. La urgencia de comprender estas dinámicas y proponer soluciones se vuelve imperativa ante la inminencia de una recesión formal.
Radiografía de una Crisis Silenciosa: Cifras que Alarman
Los datos recientes no dejan lugar a dudas sobre la gravedad de la situación. La pobreza ha experimentado un incremento significativo, pasando del 28,2% en el segundo semestre de 2025 a un preocupante 32,3% en el primero de 2026. Este salto en apenas seis meses representa un golpe devastador para una sociedad ya castigada, reflejando el deterioro de los ingresos y el acceso a bienes y servicios básicos para una porción creciente de la población.
Paralelamente, la actividad económica muestra signos de debilidad estructural. El Producto Bruto Interno (PBI) se contrajo un 0,6% en el segundo trimestre de 2026, una caída que no se registraba desde mediados de 2024. Sin embargo, el verdadero campanazo de alerta llegó con el dato de julio, donde la actividad económica se desplomó un estrepitoso 2,9% respecto al mes anterior. Esta cifra es particularmente preocupante, ya que representa la cuarta caída mensual más grande desde 2004, excluyendo los meses de la pandemia. Lo más llamativo es el contexto: a diferencia de las otras tres grandes caídas —diciembre de 2008 (en medio de la crisis subprime y el conflicto con el sector agropecuario), abril de 2018 (marcada por una fuerte devaluación) y septiembre de 2019 (también producto de una devaluación)—, la caída de julio de 2026 no se produjo en un escenario de crisis cambiaria o de un salto inflacionario descontrolado.
Esta anomalía sitúa a la economía argentina prácticamente en las puertas de una recesión técnica, definida por dos trimestres consecutivos de caída del PBI. Para evitar este desenlace, la actividad económica debería registrar un crecimiento del 3% tanto en agosto como en septiembre, una meta que, a priori, parece inalcanzable. Históricamente, en los últimos 25 años, Argentina no ha visto un repunte de tal magnitud en tan poco tiempo, lo que subraya la excepcional dificultad del desafío actual. La persistencia de un clima de incertidumbre y la contracción de la demanda interna también contribuyen a un panorama desafiante para miles de empresas, tal como se analiza en profundidad en Por qué están cerrando miles de empresas en Argentina y qué dice de la economía en la era Milei.
El Enigma Macroeconómico: ¿Por Qué la Caída sin Devaluación ni Inflación Descontrolada?
La principal incógnita que emerge de este panorama es la aparente contradicción: ¿cómo es posible que la actividad económica se contraiga y la pobreza aumente de manera tan drástica cuando el dólar se mantiene estable y la inflación muestra una tendencia a la baja? Estas dos variables son precisamente las que el Gobierno ha presentado como sus principales logros y señales de una economía en funcionamiento. La respuesta a este enigma requiere apelar a la identidad básica de la macroeconomía, donde el nivel de producción (PBI) se descompone, desde el lado de la demanda, en la suma del consumo privado, el consumo público, la inversión y las exportaciones netas.
Para comprender la actual caída, es fundamental revisar los factores que impulsaron el fuerte repunte económico observado entre mediados de 2024 y mediados de 2025. En aquel período, la economía había experimentado un impulso inicial gracias a una caída muy marcada del gasto público y una fuerte devaluación del tipo de cambio. Estos movimientos generaron un reacomodamiento de precios relativos y una mejora en la competitividad exportadora, sentando las bases para una recuperación incipiente.
Sin embargo, esos dos motores iniciales no lograron sostenerse ni profundizarse en los meses siguientes. El gasto público se mantuvo prácticamente congelado en un nivel mucho más bajo, y el tipo de cambio, aunque aumentó de manera paulatina, lo hizo muy por debajo de la inflación. En otras palabras, los elementos que habían provocado la caída de la actividad y el aumento de los precios en un primer momento, y que luego habían contribuido a una base de recuperación, se disiparon o perdieron su fuerza propulsora.
Posteriormente, la economía encontró nuevos impulsos. Una baja muy marcada de la inflación permitió una recuperación gradual del poder adquisitivo de los salarios, lo que a su vez traccionó el consumo privado. Adicionalmente, la reducción sostenida del déficit fiscal generó un fenómeno conocido como «crowding out inverso». Esto significa que el Estado, al disminuir su necesidad de financiamiento, liberó recursos que antes absorbía del sistema financiero. Los bancos, entonces, pudieron destinar una mayor cantidad de esos recursos a prestar tanto a familias como a empresas, lo que generó una expansión muy fuerte del crédito privado, impulsando tanto el consumo como la inversión privada. A todo esto se sumó una dinámica potente de las exportaciones. En 2024, se observó una recuperación significativa, aunque gran parte de ella se explicaba como un «efecto rebote» frente a la muy baja base de comparación de 2023, año en que la sequía había reducido drásticamente la producción agropecuaria.
La confluencia de estos factores —recuperación del poder adquisitivo, expansión del crédito y dinamismo exportador— fue crucial para el crecimiento en ese período. Sin embargo, la actual contracción sugiere que la fuerza de estos impulsos parece haberse agotado o que nuevos factores restrictivos están dominando la escena. La falta de una devaluación o un salto inflacionario que justifique la caída actual apunta a un problema más profundo en la demanda interna, posiblemente por un ajuste fiscal excesivo que no se compensa con otras fuentes de crecimiento, o por la incapacidad de los sectores productivos de adaptarse a un nuevo escenario sin estímulos fiscales o monetarios directos. La búsqueda de nuevas palancas económicas se vuelve crucial, y en este sentido, la articulación de diferentes sectores puede ser clave para la resiliencia, como se explora en La Confluencia de Sectores Impulsa la Nueva Economía y la Transformación Tecnológica.
La situación actual de la economía argentina exige una lectura más allá de los titulares y las variables superficiales. La inminente amenaza de una recesión, evidenciada por el incremento de la pobreza, la contracción del PBI y la drástica caída de la actividad en julio, revela un deterioro profundo y multifactorial. El enigma reside en cómo esta crisis se gesta en un contexto de aparente estabilidad cambiaria y desaceleración inflacionaria, desafiando las explicaciones tradicionales. Los motores de crecimiento que impulsaron la recuperación entre 2024 y 2025 —la recuperación salarial, la expansión del crédito privado y el rebote exportador— parecen haber perdido su ímpetu o no son suficientes para contrarrestar otras fuerzas contractivas. Para sortear este complejo escenario, será fundamental que las autoridades profundicen en un análisis integral de la demanda agregada, identificando los verdaderos puntos de estrangulamiento y diseñando políticas que no solo busquen la estabilidad nominal, sino que también estimulen la producción, el empleo y la mejora de los ingresos de manera sostenible, evitando que la crisis silenciosa se transforme en un colapso abierto con consecuencias irreparables para la población más vulnerable.